Mon Conseiller Patrimonial
Développer votre patrimoine
Développer votre patrimoine : donner un objectif à votre patrimoine
Investir ne consiste pas simplement à rechercher le placement qui affiche le meilleur rendement.
Un investissement doit avant tout répondre à un objectif patrimonial précis.
Notre rôle est de vous accompagner dans cette réflexion afin de construire une stratégie d’investissement cohérente avec votre situation.
Une stratégie avant des produits
Il n'existe pas de placement idéal dans l'absolu.
Un investissement pertinent pour une personne peut être totalement inadapté pour une autre.
C'est pourquoi notre accompagnement commence par une analyse de votre patrimoine, de vos revenus, de vos projets et de vos objectifs. Nous déterminons ensuite ensemble la répartition entre épargne disponible, placements financiers, immobilier et solutions de diversification, puis sélectionnons les enveloppes et les supports adaptés.
Le conseil en investissement ne s'arrête donc pas au jour de la souscription : il s'inscrit dans une relation de long terme.
Générer des revenus ou capitaliser : deux stratégies différentes
La première question à se poser est simple : avez-vous besoin des revenus de votre patrimoine aujourd’hui ou souhaitez-vous les réinvestir pour demain ?
Générer des revenus complémentaires
Une stratégie de distribution vise à transformer un patrimoine financier ou immobilier en revenus complémentaires réguliers.
Elle peut notamment permettre de compléter une retraite, d’anticiper une baisse de revenus après une cession d’entreprise ou de réduire sa dépendance aux revenus professionnels.
L’enjeu est de trouver le bon équilibre entre revenus, fiscalité, disponibilité du capital, niveau de risque et préservation du patrimoine dans le temps.
Capitaliser pour construire le patrimoine de demain
Une stratégie de capitalisation vise à faire croître progressivement son patrimoine en réinvestissant les revenus et les performances générés par les placements.
Elle permet de préparer des projets de long terme : retraite, acquisition immobilière, transmission ou constitution d’un capital pour l’avenir.
L’objectif est de construire une stratégie adaptée à votre horizon, à vos projets et à votre niveau de risque, tout en bénéficiant de la puissance de la capitalisation dans le temps.
Investir au travers d’une société patrimoniale :
structurer son patrimoine autrement
Holding, société civile : des outils au service d’une stratégie globale
Une société civile ou une holding peut organiser vos investissements, structurer les flux financiers et lier patrimoine professionnel et privé.
Ces solutions répondent à des enjeux de diversification, de gestion ou de transmission.
Le choix entre détention personnelle ou via une société doit s’inscrire dans une réflexion patrimoniale globale, prenant en compte fiscalité, financement, disponibilité des capitaux, transmission et objectifs à long terme.
Les placements financiers : construire une allocation adaptée
L'assurance-vie
L’assurance-vie est une enveloppe patrimoniale polyvalente qui peut répondre à différents objectifs : valoriser un capital, générer des revenus complémentaires ou préparer la transmission de votre patrimoine le tout dans un cadre fiscal avantageux
Selon votre profil et vos objectifs, elle permet d’accéder à une diversité de supports : fonds en euros, obligations, actions, immobilier, fonds diversifiés, produits structurés ou encore actifs non cotés.
Le PEA
Le Plan d’Épargne en Actions (PEA) est une enveloppe destinée à investir à long terme sur les marchés actions. Il permet de détenir des actions, fonds ou ETF éligibles dans un cadre fiscal avantageux. Après cinq ans, les gains peuvent bénéficier d’une exonération d’impôt sur le revenu, hors prélèvements sociaux. Le PEA constitue ainsi un outil pertinent pour développer son patrimoine financier dans la durée.
Le compte-titres
Le Compte-Titres Ordinaire (CTO) permet d’investir librement sur un large éventail de supports financiers : actions françaises et internationales, obligations, ETF ou fonds. Sans plafond de versement, il offre une grande souplesse d’investissement. Il peut être détenu à titre personnel, mais aussi au sein d’une société patrimoniale, afin d’investir et de gérer une trésorerie ou un capital financier. Il constitue un outil pertinent de diversification patrimoniale.
Assurance-vie, PEA ou compte-titres ne s'opposent pas nécessairement : ils peuvent être complémentaires.
Le contrat de capitalisation
Le contrat de capitalisation est une enveloppe d’investissement permettant de diversifier et de faire fructifier un capital sur différents supports financiers. Il peut être souscrit par un particulier mais également, sous certaines conditions, par une société patrimoniale. Il constitue ainsi un outil pertinent pour investir une trésorerie, capitaliser sur le long terme et organiser la gestion d’un patrimoine financier inter-familial.
Une dimension supplémentaire avec la AXA Wealth Management et Investissement Luxembourgeois
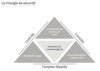
Les investissements luxembourgeois offrent un cadre patrimonial haut de gamme, associant protection renforcée, souplesse de gestion et diversification internationale. Grâce au triangle de sécurité et au super-privilège du souscripteur, les avoirs bénéficient d’une protection spécifique. Cette solution permet également d’accéder à une large gamme de supports, de devises et de sociétés de gestion, dans une approche personnalisée du patrimoine.
L'investissement immobilier : de la pierre sous différentes formes
L'immobilier reste également une composante importante d'une stratégie de diversification patrimoniale.
L'immobilier physique
L'acquisition d'un bien immobilier (particulier ou professionnel) permet de se constituer un patrimoine, éventuellement via un financement.
Au-delà du choix du bien, nous étudions le mode de détention, le financement, la fiscalité, les revenus attendus et la place de cet investissement dans votre patrimoine global.
La pierre-papier
Investissez indirectement dans l'immobilier via des SCPI ou d'autres véhicules immobiliers.
Cette approche donne accès à divers actifs et secteurs immobiliers. La gestion est déléguée à des professionnels. Les stratégies peuvent être axées sur la perception de revenus ou la constitution de patrimoine.
Les groupements fonciers forestiers & Viticoles
L'investissement forestier s'intègre à certaines stratégies de diversification patrimoniale de long terme et d’optimisation de la transmission.
Il offre une classe d'actifs réels décorrélée des marchés financiers et de l'immobilier.
Nous évaluons son intérêt selon la durée de détention, la liquidité, les risques et votre stratégie globale.
Le démembrement de propriété
Le démembrement de propriété constitue un outil patrimonial efficace. L'acquisition de la nue-propriété d'un bien immobilier ou de parts de SCPI permet de renoncer temporairement aux revenus en échange de conditions d'acquisition avantageuses. La pleine propriété est ensuite récupérée à l'issue du démembrement.
Cette stratégie s'adresse aux investisseurs qui n'ont pas besoin de revenus immédiats et souhaitent développer leur patrimoine sur le long terme.
Questions fréquentes
Toutes les réponses à vos questions
Comment savoir quels placements sont réellement adaptés à ma situation ?
Le choix des placements dépend de votre situation, de vos objectifs, de votre fiscalité et de votre niveau de risque. Le bilan patrimonial gratuit permet d’identifier vos besoins et vos attentes afin de construire une stratégie cohérente, personnalisée et évolutive dans le temps.
Comment faire fructifier mon épargne tout en maîtrisant les risques ?
L’objectif est de trouver le bon équilibre entre rendement, risque, disponibilité et durée d’investissement. Le bilan patrimonial permet de définir votre profil et de construire une allocation diversifiée, adaptée à vos projets et suivie dans le temps.
Comment diversifier efficacement mon patrimoine ?
Diversifier consiste à répartir son patrimoine entre plusieurs solutions : placements financiers, assurance-vie, PEA, immobilier ou épargne retraite. La stratégie d’investissement permet d’organiser ces différents supports de façon cohérente selon vos objectifs.
Assurance-vie, PEA, immobilier : comment choisir ?
Chaque solution possède ses propres caractéristiques en matière de fiscalité, disponibilité, transmission et risque. La stratégie d’investissement permet de partir de vos objectifs afin de déterminer la combinaison la plus adaptée à votre situation puis nous établirons les investissements réalisés au sein de ces enveloppes fiscales.
Comment me constituer des revenus complémentaires pour l’avenir ?
Il faut définir le revenu futur souhaité, l’échéance et le capital nécessaire. Le bilan patrimonial permet de chiffrer cet objectif, d’évaluer l’effort d’épargne et de construire une stratégie combinant, si besoin, placements financiers et immobilier.
Comment développer mon patrimoine tout en maîtrisant ma fiscalité ?
La fiscalité doit être intégrée à la stratégie, sans devenir son unique objectif. L’analyse de vos revenus, de votre patrimoine présent et futur permet de rechercher des solutions efficaces fiscalement, mais surtout cohérentes avec vos objectifs à long terme.
Comment placer la trésorerie disponible de mon entreprise ?
Il faut d’abord identifier la trésorerie stable réellement disponible. Plusieurs solutions peuvent ensuite être étudiées, tout en conservant une vision globale entre patrimoine professionnel et personnel.
À partir de quel niveau de patrimoine est-il utile de faire un bilan patrimonial ?
Il n’est pas nécessaire de disposer d’un patrimoine important. Le bilan patrimonial gratuit permet de faire le point sur votre situation, vos besoins et vos projets afin de définir vos priorités et, si nécessaire, mettre en place un accompagnement personnalisé dans la durée.